오래 보유한 집, 양도세 공제가 줄어들까? 매도 전 확인할 3가지

거주기간이 짧은 1주택자, 다주택자, 고가주택 소유자라면 공제율만으로 세금을 예상하기 어렵습니다. 보유·거주기간, 공제율 계산방식, 금액 한도를 세 장으로 짚어봅니다.

카드뉴스 목록
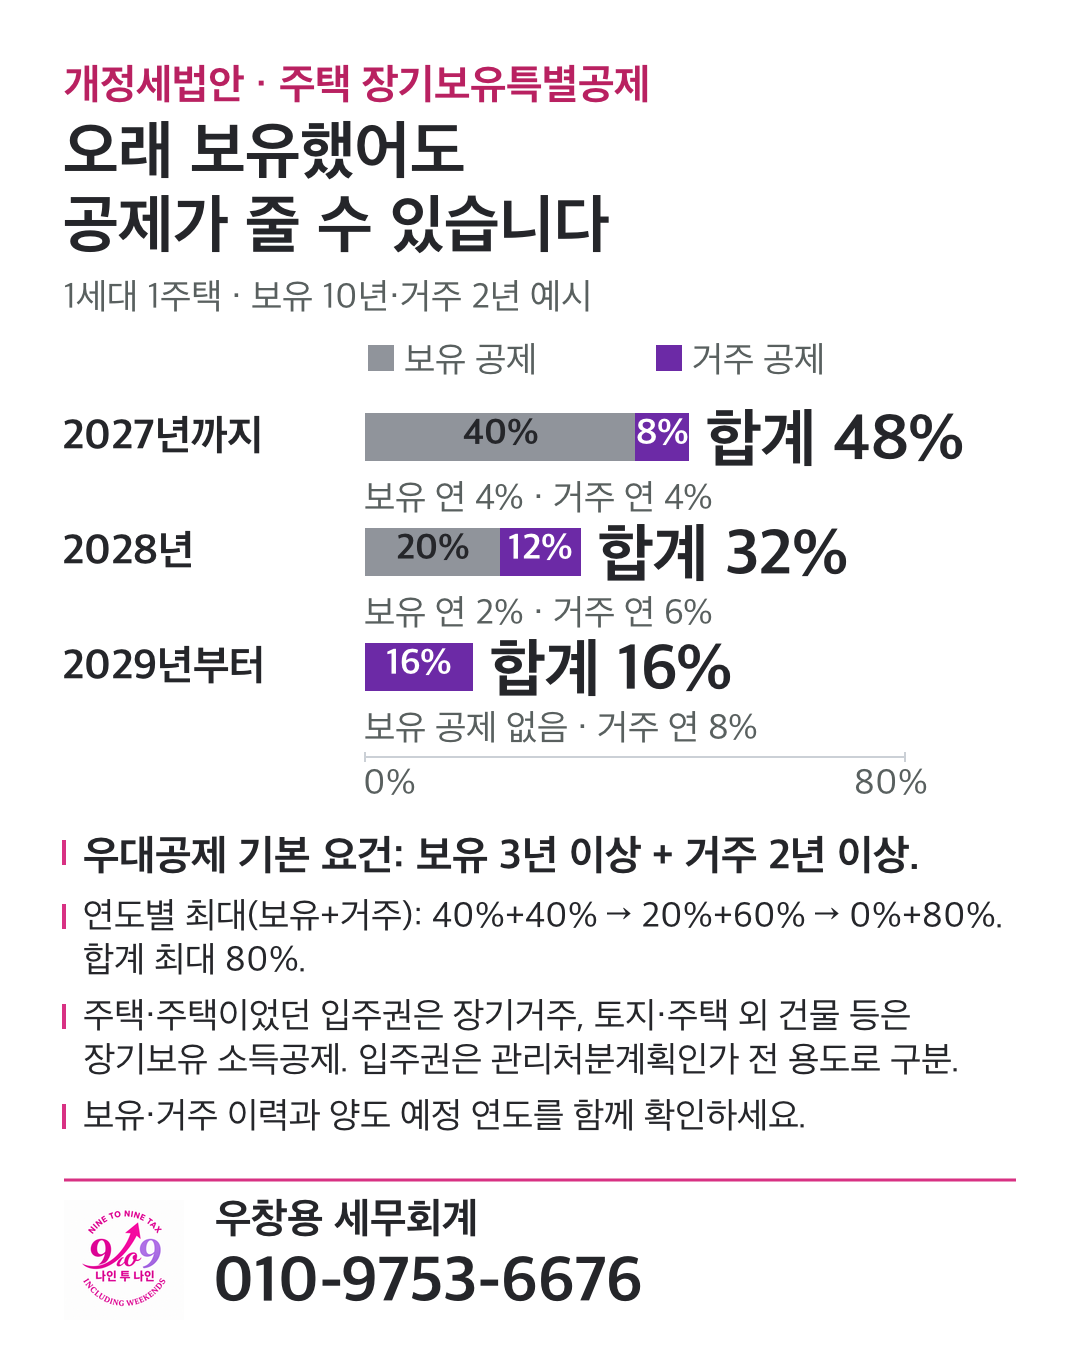
1. 오래 보유했지만, 실제 거주기간은 짧다면

개정세법안 비교. 보유 10년·거주 2년인 1세대 1주택 예시의 공제율은 2027년까지 48%, 2028년 32%, 2029년부터 16%. 우대공제 기본 요건은 보유 3년 이상·거주 2년 이상이며, 거주기간과 양도 예정 연도를 함께 확인합니다.
매도 전 보유기간과 실제 거주기간을 나누어 확인하세요. 개정안은 보유보다 거주에 따른 공제 비중을 높이는 내용입니다.
1장 원본 크게 보기

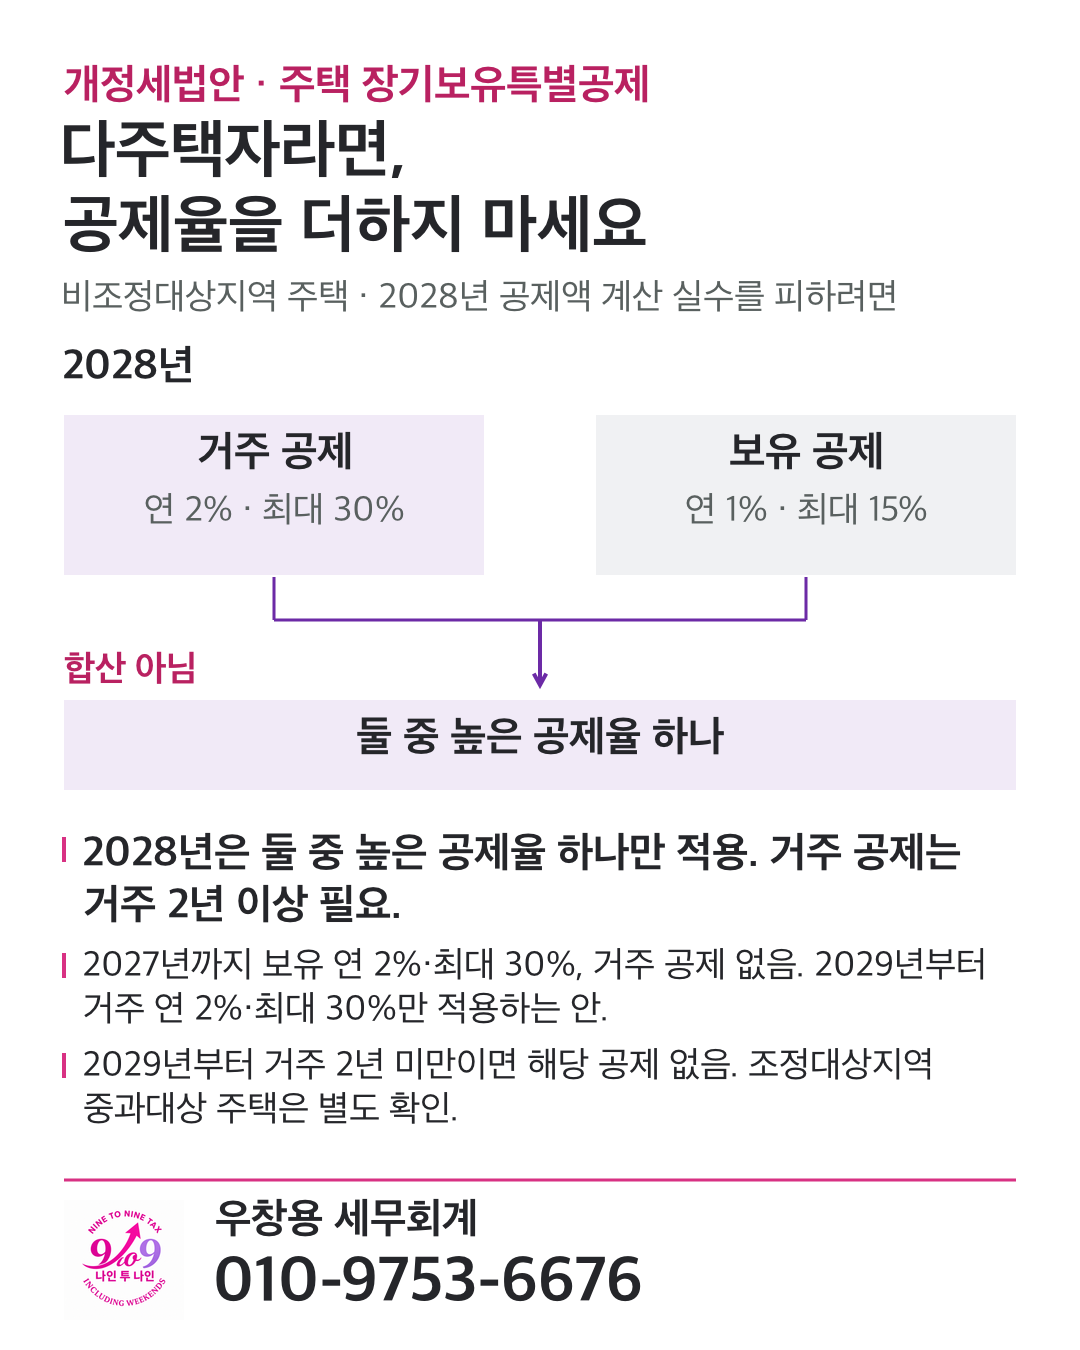
2. 다주택자라면, 두 공제율을 더하지 마세요

비조정대상지역 다주택 공제 개정안. 2028년 거주 공제 연 2%·최대 30%와 보유 공제 연 1%·최대 15%를 합산하지 않고 높은 것 하나만 적용. 2029년부터 거주 공제만 적용하며 거주 2년 미만이면 해당 공제 없음. 조정대상지역 중과대상 주택은 별도 확인.
비조정대상지역 주택의 2028년 개정안은 거주 공제와 보유 공제 중 높은 공제율 하나를 적용하는 방식입니다. 거주 공제에는 2년 이상 거주 요건이 있습니다.
2장 원본 크게 보기

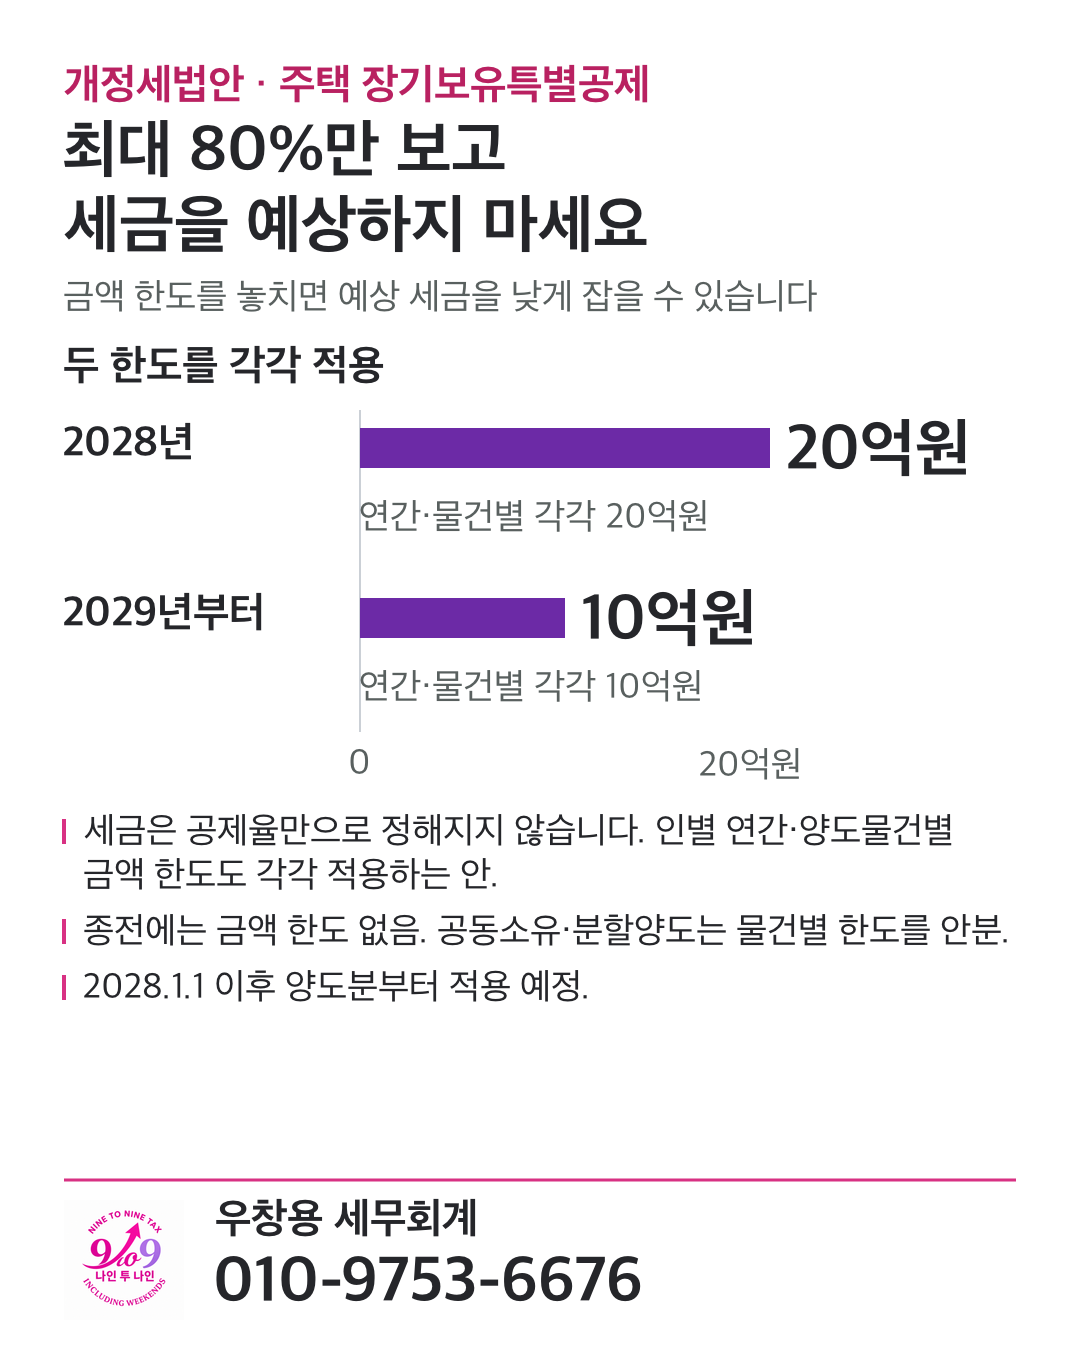
3. 최대 공제율뿐 아니라 금액 한도까지

주택 장기거주 소득공제 한도 신설안. 2028년 인별 연간·양도물건별 각각 20억원, 2029년부터 각각 10억원. 공동소유·분할양도는 물건별 한도를 안분. 2028년 1월 1일 이후 양도분부터 적용 예정인 안으로, 세금은 공제율만으로 정해지지 않습니다.
공제율이 같아도 실제 공제금액은 달라질 수 있습니다. 개정안의 인별 연간 한도와 양도물건별 한도를 각각 확인하세요.
3장 원본 크게 보기

참고 자료: 이택스코리아 · 고현식 세무사

2026년 주택 양도소득세 주요 개정사항

카드뉴스 목록
상담 문의전화 상담 031-654-3000